Cuando una empresa sufre un siniestro, necesitas conocer el alcance real de las pérdidas. Un perito de daños analiza los hechos, revisa la documentación y estudia los bienes afectados.
Su trabajo permite separar los daños demostrables de las estimaciones sin respaldo.
Este profesional actúa con independencia y criterio técnico. Un perito de seguros examina el origen del incidente, sus consecuencias y la relación entre ambos.
También distingue entre la valoración económica, las coberturas de la póliza y las posibles responsabilidades.
La valoración de siniestros incluye daños materiales, gastos, interrupciones de actividad y otros perjuicios empresariales.
El técnico reúne facturas, fotografías, contratos, partes de reparación y registros contables para respaldar sus conclusiones.
El resultado queda recogido en un informe pericial claro, verificable y útil para negociar con la aseguradora.
Este documento también puede servir en un procedimiento judicial, igual que ocurre en otras reclamaciones por daños.
Así, el análisis de los daños empresariales no solo pone una cifra.
Busca explicar qué ocurrió, cuánto afecta a tu actividad y qué parte puede reclamarse según la póliza y la legislación aplicable.
El trabajo del perito de daños en la valoración de siniestros
Cuando recibe un encargo, el perito define qué debe investigar y las pruebas que necesita. Su labor ordena los hechos y separa las causas. También calcula el alcance real del siniestro aplicando criterios técnicos.
El proceso combina revisión documental, inspección física y análisis de costes. Cada fase aporta datos para que la reclamación sea clara. Así, puede sostenerse ante una aseguradora o un tribunal.
Recepción del encargo y recopilación de la información
El perito empieza por identificar el bien afectado, la fecha y el objetivo del informe. Solicita la póliza, el parte, las facturas, los contratos de mantenimiento y los presupuestos de reparación.
La documentación del siniestro debe estar completa y ordenada. Se recomienda aportar fotografías previas, registros de uso, inventarios y cualquier informe técnico relacionado con el inmueble, la maquinaria o la mercancía.
- Póliza y condiciones particulares.
- Parte del siniestro e informes de intervención.
- Facturas, presupuestos y contratos de mantenimiento.
- Fotografías, inventarios y antecedentes técnicos.
Inspección técnica de los bienes afectados
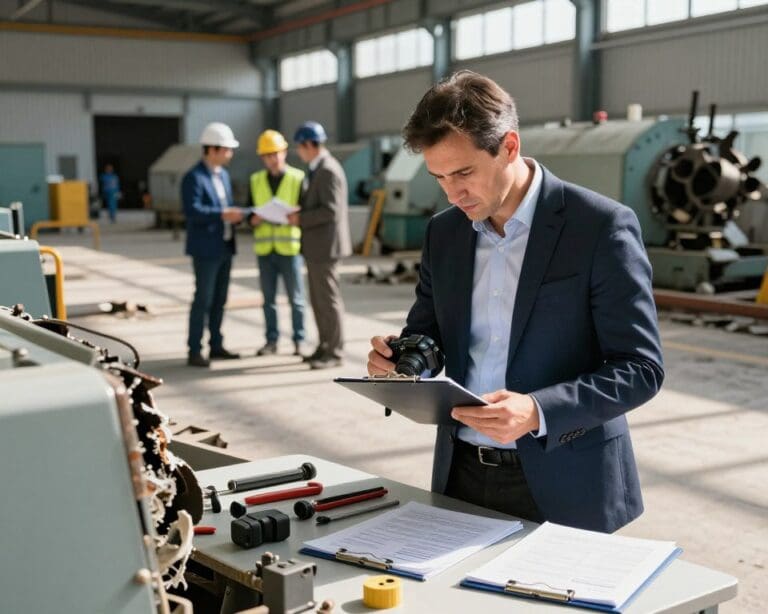
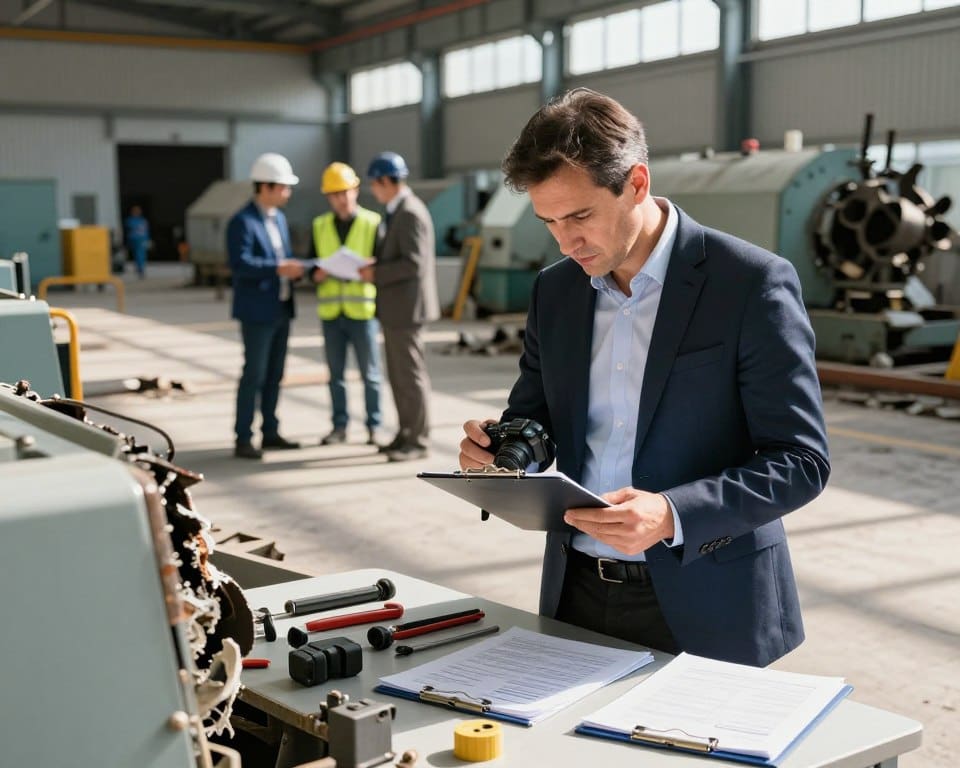
Durante la inspección, el profesional examina las instalaciones y evalúa el estado de cada elemento. Toma medidas, realiza fotografías y registra daños visibles, riesgos y posibles causas.
Esta revisión ayuda a distinguir daños materiales vinculados al hecho de aquellos que ya existían antes. Si no se puede conservar una pieza dañada, las fotos, facturas y registros respaldan el análisis.
Determinación del importe de los daños
El peritaje de daños separa los costes de reparación, reposición y salvamento. También puede incluir depreciación, gastos necesarios y pérdidas por interrupción de la actividad.
Para fijar cada importe, se comparan precios, tiempos de trabajo, materiales y vida útil. Si necesitas apoyo legal, consulta esta guía sobre la actuación de abogados especializados.
Análisis de pólizas, coberturas y responsabilidades
Cuando revisas un siniestro, el perito compara las condiciones generales, particulares y especiales de la póliza. Este análisis permite comprobar las coberturas de seguro aplicables, las sumas aseguradas y los límites previstos para cada riesgo.
También revisa la franquicia, el infraseguro, los periodos de carencia y las reglas proporcionales. Las exclusiones de póliza requieren una lectura precisa, pues pueden dejar fuera ciertos daños o limitar la indemnización.
El perito separa los daños directos e indirectos que aparecen tras el hecho. Un incendio puede dañar maquinaria y detener la actividad. Esto genera pérdidas por interrupción.
Cada partida necesita pruebas, fechas y una relación clara con el siniestro.
La revisión puede incluir la posible responsabilidad civil de proveedores, arrendatarios, fabricantes o empresas de mantenimiento. Para ello, se examinan contratos, partes de trabajo, facturas, informes y testimonios relacionados.
Los hechos comprobados deben quedar separados de la valoración jurídica. El perito aporta datos técnicos sobre origen, alcance y coste del daño. La interpretación contractual corresponde a la aseguradora, empresa y asesores, con pruebas reunidas.
Si aparecen documentos alterados o relatos contradictorios, conviene conservar cada comunicación y recibo. Esta práctica ayuda a revisar la póliza con orden y a detectar irregularidades, como explica esta guía sobre fraude en seguros.
Informe pericial y colaboración con empresas y aseguradoras
El informe técnico pericial debe explicar qué ocurrió, qué bienes resultaron afectados y cómo evolucionó el daño. También recoge las pruebas y las inspecciones realizadas. Además, muestra la relación entre la causa y las pérdidas.
Con estos datos, puedes justificar el importe solicitado por la indemnización de seguros.
Un documento claro facilita la gestión de siniestros y permite planificar las reparaciones. El cálculo económico debe mostrar los criterios aplicados y los presupuestos revisados. También detalla las partidas incluidas o excluidas.
Así, empresas, aseguradoras y corredores pueden revisar la valoración con mayor precisión.
Cuando existen intereses distintos, el perito independiente aporta una visión técnica, objetiva y trazable. Debe mantener la confidencialidad y coordinarse con abogados, técnicos y responsables de la empresa.
Si la compañía rechaza parte del daño, conviene revisar la póliza, reunir pruebas y conocer los plazos para reclamar. Puedes consultar esta guía sobre disputas con aseguradoras para valorar los siguientes pasos.
La resolución de discrepancias puede lograrse mediante una revisión amistosa, una nueva valoración o una reclamación formal. La vía adecuada depende de la gravedad del perjuicio, la respuesta recibida y el importe en discusión.
Un informe completo ayuda a negociar, cerrar el expediente y defender los derechos del asegurado ante tribunales si es necesario.